Estadísticamente, se puede estar varios días mirando y remirando qué teléfono móvil nuevo comprar, mientras que ni remotamente se dedica un minuto, por lo menos hasta pasados los 40 de largo, a pensar en dejar las últimas voluntades por escrito, es decir, hacer testamento ante notario. Así lo sentencia el abogado consultado para este reportaje. Defiende, al igual que el resto de especialistas, las ventajas de tener este documento, y de actualizarlo si es necesario, para evitar problemas y confrontaciones futuras entre los familiares descendientes en el reparto del patrimonio tras la adjudicación de la herencia.
Yo, fulanito de tal, con domicilio en tal, DNI, en plenas facultades físicas y mentales, lego a mi esposa y a mis hijos tales bienes…’ Este podría ser el inicio de un testamento abierto estándar en el que una persona expresa su intención de qué quiere repartir, a quién o a quiénes y, en algunos casos, cómo quiere que se proceda.
Testamento y adjudicación de herencia van juntos, pero no simultáneamente, en el sentido de que el primero (y primero en el tiempo) expresa notarialmente una voluntad patrimonial futura, un deseo de que el patrimonio del testador se reparta de cierta manera cuando él ya no esté, mientras que en el segundo caso se ejecuta ya, también notarialmente, el reparto de los bienes y se escritura siempre “post mortem”. Así lo subraya el notario José Ignacio Bonet, con 40 años de experiencia profesional como fedatario público; en los comienzos como corredor de comercio, un cuerpo extinguido en el año 2000; y posteriormente como responsable de su actual notaría.
¿Es conveniente hacer testamento?, le inquirimos. Sí, advierte rotundo, “existe un mayor margen de maniobra con este documento que sin él, podrá elegir diversas opciones tales como favorecer a su cónyuge viudo o a alguno de sus hijos o nietos”. No obstante, más del 50 por ciento de los españoles no lo lleva a cabo, según el Consejo General del Notariado, “no es obligatorio ni es imprescindible testar, aunque aporta cierto grado de soberanía sobre el destino de las propiedades que cada uno con su esfuerzo ha alcanzado”, considera el notario consultado. Si se testa, se pueden tomar decisiones diferentes de las que la ley propone cuando no se ha hecho ningún trámite legal, “digamos que el ciudadano con ese documento puede gobernar el destino futuro de sus bienes dentro de un corsé jurídico”. En caso negativo, si no hay testamento, “la ley lo hace por ti”, agrega Bonet. Para tal caso está reglamentado un documento obligatorio llamado “Acta de Declaración de herederos abintestato”.
¿Cómo hacer testamento? En opinión de Bonet, lo habitual -y aconsejable- es expresar la voluntad de que el patrimonio del testador se reparta por “cuotas” y no “por lotes”, pues si el testador no está cerca de su última hora no conoce la composición de su patrimonio final. Con esta solución serán sus herederos los que finalmente decidan el reparto definitivo, tras el fallecimiento. “Imagínate que, teniendo aún años de vida, dejas un inmueble con un determinado coste, pero dentro de 20 años construyen un hospital y se dispara su valor, o un basurero y se desploma… Se pueden generar conflictos el día de mañana y es conveniente evitarlos”.
¿Qué se puede testar para repartir en una herencia? “Todo, absolutamente todo el patrimonio: inmuebles, fincas rústicas, y capital: depósitos bancarios, cuentas, inversiones financieras, vehículos también… Los bienes muebles como joyas, cuadros o relojes no tienen constancia notarial”, informa Bonet. No obstante, explica el asesor fiscal Javier Arreaza, estos bienes también forman parte de la herencia y deben declararse. El ajuar doméstico tiene una regla fiscal específica de valoración y admite prueba de inexistencia o de un valor inferior.
El abogado: testamentos ajustados a ley y fieles a la voluntad.- Si el notario asesora y da fe, el abogado orienta a los administrados sobre cómo hacer un testamento ajustado a ley y de la forma más fiel a la voluntad del testador, “muchas veces el cliente desea repartir la herencia de una manera imposible de llevar a cabo”, expone Eloy Sánchez Palacio, letrado en ejercicio en el despacho jurídico Alarcos 8. Es partidario, al igual que el notario José Ignacio Bonet, de dejar testamento, “es un ejercicio de responsabilidad para con tus hijos, que se supone es lo que más quieres en el mundo; y hacerlo bien, con información previa y sin decírselo a nadie”. La realidad, lamenta el letrado, es que no hay educación o concienciación sobre un buen asesoramiento legal en este tipo de disposiciones, “estamos días buceando en internet pensando qué móvil comprar por 800 euros o qué compañía elegir y después somos incapaces de invertir 200 euros en revisar un testamento que nos evite un litigio por una revisión de herencia, con abogados, procuradores, miniprocedimientos derivados, periciales, perito-tasador de inmuebles, perito para joyas, contador-partidor, etc”.
Consulta un asesor fiscal.- Por su parte, el asesor fiscal consultado, Javier Arreaza Chacón, de la agencia Abakon, máster en Tributación y licenciado en Administración y Dirección de Empresas, considera que, a la hora de decidir si hacer o no testamento, lo primero y más importante es contar con un buen asesoramiento previo, “es cierto que la mayoría tiene claro qué dejar, pero pocos saben cómo hacerlo y es ahí donde deben dejarse asesorar, aunque los que lo han sufrido son conscientes de cuál es el procedimiento y no dudan en testar”. Cuando llega la hora de la liquidación previa a la adjudicación de herencia, máxime si el ciudadano no maneja muy bien los términos legales, la consulta con este profesional es la mejor forma de aprovecharse de bonificaciones y evitar pagar de más, esencial cuando se trata de cantidades sustanciosas para el bolsillo medio de cualquier administrado. En el caso de las herencias, quien más tiene más paga, quien menos familia tiene también paga más, y si el parentesco es más lejano también.
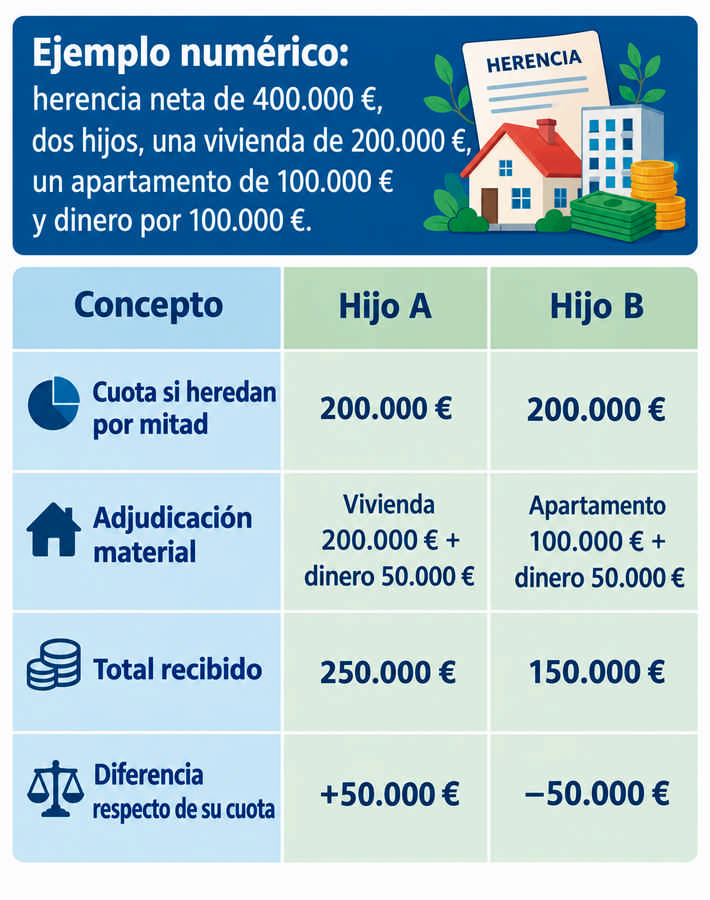
Sobre el gráfico de la página anterior, Arreaza explica dos supuestos. En el supuesto 1, el testador ordena expresamente ese reparto. Si el testamento atribuye al hijo A la vivienda y 50.000 euros y al hijo B el apartamento y 50.000 euros, manifestando que la diferencia se impute a la mejora o a la libre disposición, cada hijo tributa en Sucesiones por 250.000 euros y 150.000 euros, respectivamente, aplicando sus reducciones y bonificaciones. No hay una transmisión posterior de 50.000 euros entre hermanos, siempre que se respeten las legítimas. En el supuesto 2, los dos hijos heredan por mitad y deciden después ese reparto. Cada hijo tenía derecho a 200.000 euros. Al adjudicarse A bienes por 250.000 euros, aparece un exceso de 50.000 euros y B recibe 50.000 euros menos. En este ejemplo el desequilibrio era evitable: A podía recibir la vivienda de 200.000 € y B el apartamento y los 100.000 euros en dinero, formando dos lotes exactos. Por ello, si A paga 50.000 euros a B, el exceso evitable puede tributar como transmisión patrimonial onerosa. Si A no compensa a B y existe intención de favorecerlo gratuitamente, los 50.000 euros pueden calificarse como donación.
Testamento del uno para el otro y partes de la herencia.- El testamento más habitual y el que recomienda nuestro notario de cabecera es el de equidad, el conocido como ‘del uno para el otro’. “Es el más frecuente y está muy bien pensado para favorecer al cónyuge, a tu compañero o compañera de viaje”, explica José Ignacio Bonet.
Previamente, conviene recordar las tres partes que el Código Civil fija para toda herencia: la “legítima estricta”, a repartir necesariamente entre hijos y necesariamente por partes iguales; el tercio de mejora, que permite beneficiar particularmente a algún hijo o nieto; y el tercio de libre disposición, cuyo beneficiario puede ser cualquier persona o institución, sea o no familiar del testador. De la porción que corresponda a uno de los hijos sobre el tercio de legítima estricta no se le puede privar a aquel, salvo desheredación notarial observando ciertos requisitos.
Volviendo al testamento ‘del uno para el otro’, una buena manera de comprobar sus ventajas es suponer lo ordinario; supongamos que ha fallecido el esposo, deja viuda en régimen de gananciales y dos hijos afincados en Castilla-La Mancha. El primer paso es la liquidación del régimen de gananciales, conservando la cónyuge superviviente el 50 % de los mismos. El otro 50 % se repartirá, junto con los bienes “privativos” del finado o “causante”, entre sus hijos por partes iguales. Sin embargo, la viuda tendrá el usufructo sobre toda esta segunda masa hereditaria. Consecuentemente, podrá usar y rentabilizar todos los bienes, sin posible oposición.
Los hijos son únicamente titulares de la nuda propiedad, “son propietarios expectantes”, apostilla el notario. Es decir, la madre puede vivir y hacer uso de esa vivienda, alquilarla y cobrar la renta “el uso y el fruto de ese bien es de la viuda”, aunque no puede vender, pues la mitad no es suya. Si se vende, la mitad del precio será suya y, respecto de la otra mitad, tendrá derecho de cobrar el valor de su usufructo, cuyo valor se calcula conforme a ley.
Caso contrario, si no se hubiere testado, la viuda solamente ganaría el usufructo sobre solamente un tercio de ese inventario hereditario de un 50 % más los bienes privativos.
¡Impugno el testamento! Las recomendaciones del abogado.- En muchas ocasiones, a la dificultad de entenderse los herederos una vez que el padre o la madre han fallecido, puede haber desacuerdo de uno o varios de ellos con la voluntad expresada y documentada del ascendiente directo. Ante ello, existen varias vías, una de ellas es impugnar el testamento y acudir a los tribunales. Una solución “que es legal, puede suceder, pero no es fácil, se deben de presentar pruebas ante el juez y puede prolongarse durante mucho tiempo”, opina el notario.
Por su parte, el letrado Sánchez Palacio advierte de que cuando se decide impugnar un testamento ante la justicia, hay que analizar muy bien toda la documentación, comprobar la existencia de testigos o no, ver las pruebas con el fin de valorar si el procedimiento puede ser viable o no para el cliente, “si el testamento es claro, pero se consigue acreditar que el testador quería que fuese por igual, perfecto”. Un caso recurrente es el de una herencia en el que deja a un hijo un capital de 500.000 euros y al otro, dos pisos en Madrid cuyo valor era de medio millón cuando se hizo el testamento hace unos 8 años, aunque actualmente la vivienda ha experimentado un aumento por el boom inmobiliario.
Sin embargo, lo más conveniente, recomienda, es acudir a un abogado antes de aceptar la herencia, denominada como herencia yacente, “es la situación existente desde el fallecimiento hasta la aceptación. Tras aceptar y antes de partir existe una comunidad hereditaria”, apostilla el asesor fiscal consultado.
Resalta los testamentos hechos no conformes a ley, precisamente por ausencia de asesoramiento con antelación, donde no se respetan las legítimas, los valores no están bien calculados o aparecen donaciones no acreditadas. Ante este escenario, se abren dos posibles soluciones: la vía extrajudicial ajustando cada pack de heredero, o la judicial, exigiendo un reparto en base a la ley. Como profesional de la abogacía, aconseja evitar los tribunales “vivimos de los litigios, pero este tipo de procedimientos son muy duros, te enfrentas a familiares y lo mejor es un asesoramiento previo en beneficio de los tuyos”. Eloy Sánchez considera que el cliente debe acudir con las ideas clarísimas, y disponer de una mente abierta ante la posibilidad de que no sean las correctas, pudiendo modificarlas y ajustarlos lo máximo posible a su voluntad. “La persona debe de ser consciente de que sus propuestas pueden no ser válidas, pudiendo perjudicar a sus herederos, gastándose un dinero y todo por una cabezonería. A veces es preciso decirle lo que no quiere escuchar”.
A beneficio de inventario.- Es un mecanismo legal que permite al heredero limitar su responsabilidad sobre las deudas del causante única y exclusivamente hasta donde alcance el valor de los bienes heredados. Para ello se abre un procedimiento notarial en el que se realiza un listado o inventario con el patrimonio y otra con la deuda existente, expresando la diferencia resultante a los herederos que deciden aceptarla o no. Si el resultado es negativo, más deudas que bienes, el o los herederos la podrían rechazar. En caso positivo, el impuesto a aplicar es sobre la diferencia de activos y deudas. Aclara el gestor fiscal que debe diferenciarse entre aceptar a beneficio de inventario, que limita la responsabilidad por las deudas a los bienes, y el derecho a deliberar, que permite inventariar antes de decidir si se acepta o repudia.
Qué es lo que no hay que hacer bajo ningún concepto.- “Basado en mi experiencia profesional y si se quiere cuidar a los hijos, soy totalmente contrario a dejar proindivisos (“cada comunero es propietario de una cuota sobre el conjunto, aunque no tenga atribuida en exclusiva una parte física concreta”, indica Arreaza), a dejar los bienes en común a todos, porque es el mayor origen de problemas entre familiares”, arguye Eloy Sánchez. A este respecto, transmite la sensación de que los padres, cuando fallecen, desean mantener el núcleo familiar, de tener todo junto, “craso error”. Para este letrado con experiencia de más de 15 años, un proindiviso no te hace propietario de nada, es preferible dejar bienes independientes a cada heredero para que pueda disponer de ese patrimonio sin pedir explicaciones a un coheredero, sea vivienda o terrenos agrarios.
En resumen, ya saben, hagan testamento, infórmense y dispongan sus últimas voluntades de la forma más adecuada y responsable no ya para usted, sino para evitar confrontaciones entre sus familiares directos. Visiten a abogados, asesores fiscales y notarios que les asesoren y aclaren todas las dudas. Porque quien sabe si en un futuro la Inteligencia Artificial lo hará por ellos, y por la que suscribe este reportaje. En todo caso, como bien advierte el fedatario público, “la IA facilita el trabajo, como a los médicos, a los periodistas…, pero no lleva toda una vida profesional de 40 años atendiendo a personas todos los días escuchando sus inquietudes y problemas ¿cómo terminará mi profesión? ¿cómo terminará el Periodismo? Nadie lo sabe”, ultima.
Habla el Notario
¿Quién paga la fiesta? (parte I)
No hay nada nuevo bajo el sol en la posible respuesta a esta pregunta. El administrado, el heredero, el receptor, el ciudadano en definitiva, es quien paga ‘la fiesta’. El quid de la cuestión es cómo pagar menos y evitar o aprovechar las bonificaciones existentes.
Un testamento estándar en España tiene un coste económico, de entre 40 y 60 euros, que puede aumentar un poco más en función de la complejidad o peticiones del testador. Con el documento firmado ante notario se otorga seguridad jurídica, garantizando los límites legales y se comunica al Registro General de Actos de Última Voluntad, que depende del Ministerio de Justicia. Este documento puede modificarse, con un coste también asequible; el último que se haga siempre será el válido.
A la hora de una escritura por aceptación y adjudicación de herencia, los notarios disponen también de unos honorarios como fedatarios públicos. En el caso hipotético de un matrimonio con bienes gananciales, tres hijos, un piso de 200.000 euros, dinero en el banco de 80.000 euros, un fondo de inversión de 100.000 euros y un vehículo con un valor de 25.000 euros, el coste notarial alcanzaría los 2.000 euros aproximadamente, según la estimación realizada en la notaría de José Ignacio Bonet.
A ello habría que añadir el arancel en el Registro de la Propiedad del inmueble que, al ser en gananciales, serían de entre 135-160 euros.
Ahora hay que pagar impuestos. A tener en cuenta que a más patrimonio preexistente, más coste; a más distancia parental, más coste.
El primero es el Impuesto de Sucesiones y Donaciones, diferente según la CC.AA. Siguiendo el mismo supuesto anterior, resultaría que cada hijo recibiría 67.500 euros a partes iguales, aparte del usufructo del cónyuge viudo. En Castilla-La Mancha, la base liquidable inferior a 175.000 euros, como es el caso, se aplicaría una bonificación del 100 por ciento.
Si está por encima de esa cantidad el reparto individual, el índice porcentual de bonificación desciende y, por tanto, se paga. En el caso de terrenos de naturaleza urbana, se debe pagar una plusvalía al ayuntamiento donde estén radicados. “Un coste incomprensible a mi juicio, ya se paga el IBI”, objeta el notario.
Existía asimismo otra norma conocida como ‘plusvalía del muerto’, que ya quitaron, recogida en los supuestos de transmisiones lucrativas (acciones, fondos de inversión…) por fallecimiento del contribuyente. La expresión se refiere a la regla por la que la transmisión mortis causa no genera una ganancia o pérdida patrimonial en el IRPF del fallecido.
Habla el asesor fiscal
¿Quién paga la fiesta? (y parte II)
Si la mayoría de contribuyentes reza para que la Renta salga a devolver, confiando ciegamente en su asesor, cuando se habla de herencias y repartos es, de igual modo, sumamente importante dejarse informar por un especialista para que todo salga al menor coste posible.
Javier Arreaza, asesor fiscal de Abakon, nos pone al corriente de lo que suele suceder por su experiencia profesional. “Lo más usual son los casos en los que el testador reparte a partes iguales entre sus hijos y deja el usufructo en el tercio de mejora a la cónyuge viuda”. Cuando se produce un fallecimiento, aduce, Hacienda asigna una valoración a cada bien “y normalmente, lo que ocurre es que las partes no valen lo mismo, entonces la Agencia Tributaria detecta lo que podrían ser beneficios ante lo que se denomina ‘exceso de adjudicación’, es decir, “si uno de los herederos se queda con un bien que vale más -una vivienda-, se le puede compensar a los otros, que sería una transmisión, pero si no hay compensación, se produce una donación y vuelve a haber otra adjudicación y hay que pagar”. No obstante, aclara, no toda compensación económica tributa automáticamente como transmisión ni todo exceso sin compensación es necesariamente una donación. Debe compararse lo recibido con la cuota derivada del testamento, comprobar si el exceso era evitable y analizar si existe compensación y voluntad gratuita.
Arreaza aclara que cuando se hereda un bien inmueble, cuando se así resulte de la ley o el testamento, quedando por un lado, la nuda propiedad de los herederos forzosos, a los que pertenece la propiedad, y, por otro lado, el usufructo, el que puede disponer del bien. Es decir, un cónyuge viudo puede residir o alquilar, pagando el IBI, pero para vender el pleno dominio deben intervenir también los nudos propietarios. Actualmente, ante la falta de vivienda, es frecuente ver ofertas de venta de pisos en nuda propiedad hasta que fallezca el que disfruta del usufructo. También el valor de referencia de la vivienda, que lo determina el Catastro, actúa normalmente como valor mínimo fiscal del inmueble. Puede declararse un importe superior si corresponde a su valor real, pero no debe inflarse para reducir una futura ganancia patrimonial.
Al igual que el notario, el asesor fiscal consultado informa de que el Impuesto de Sucesiones en Castilla-La Mancha establece unos tramos de tributación. Si la base liquidable (calculada en función de las valoraciones que se le dan a los bienes) es de menos de 175.000 euros (entendida como la parte de cada heredero donde se incluyen todos los bienes) la bonificación es del 100%, de 175 a 225.000 euros, la bonificación se reduce un 5 %, de 275.000 a 300.000 euros, una bonificación del 85 %, y más de 300.000 euros, una bonificación del 80 %.
Un aspecto importante, y que la mayoría de ciudadanos desconoce o no es consciente, es la fiscalidad aplicada al parentesco, es decir, a menor grado parental, más se paga. Los grupos I y II se refieren a cónyuges, hijos, nietos, padres, adoptantes y adoptados, pero si la herencia es de tíos a sobrinos, o a hermanos, sería grupo III, (no disfrutan de la bonificación por tramo autonómico, aplicándose la escala general, más elevada) y el IV pasaría en primos o personas ajenas, tributando sin reducciones especiales ni bonificaciones. A modo de anécdota, el asesor fiscal comenta un caso real de un divorciado sin descendencia que quería legar su piso y bienes a un amigo soltero que no disponía de la liquidez suficiente para aceptar dicho legado. Para sortear la mayor tributación, decidieron casarse, siendo ya grado II.
En cuanto a las cuentas corrientes y las acciones o fondos, cuando uno de los titulares fallece, el banco congela el saldo hasta que no se justifique de quién es el dinero, “se puede pagar el sepelio y la tributación, pero no para el resto de cosas”. Hay que tener cuidado a su vez con incluirse como titulares de la cuenta del testador de forma inmediatamente anterior al fallecimiento, “la mera cotitularidad de una cuenta no acredita la propiedad del dinero. Esta depende del origen de los fondos”.
En el caso de heredar terrenos agrícolas, como puede suceder en una provincia como Ciudad Real, existe una reducción fiscal de hasta el 95 % en el caso de que el agricultor no haya cesado aún de su actividad y legarlo a un heredero que vaya a mantener dicho negocio. Su aplicación sin embargo exige comprobar requisitos de actividad, afectación, parentesco y mantenimiento
Por último, el asesor aconseja que cuando uno de los cónyuges fallece, lo más conveniente es, tras la declaración de herederos y la liquidación del Impuesto de Sucesiones en el plazo preceptivo de 6 meses, adjudicar la herencia o, al menos, establecer una estrategia de reparto de los bienes para la adjudicación completa de la herencia cuando el otro cónyuge muera.
Texto: Oliva Carretero Ruiz
Fotos: Ayer&hoy, Pixabay